

Statbudsjettet: Et nøytralt utgangspunkt
Innrettingen og budsjettimpulsen i dagens forslag til statsbudsjett for 2027 er mer nøytrale enn vi hadde lagt til grunn.
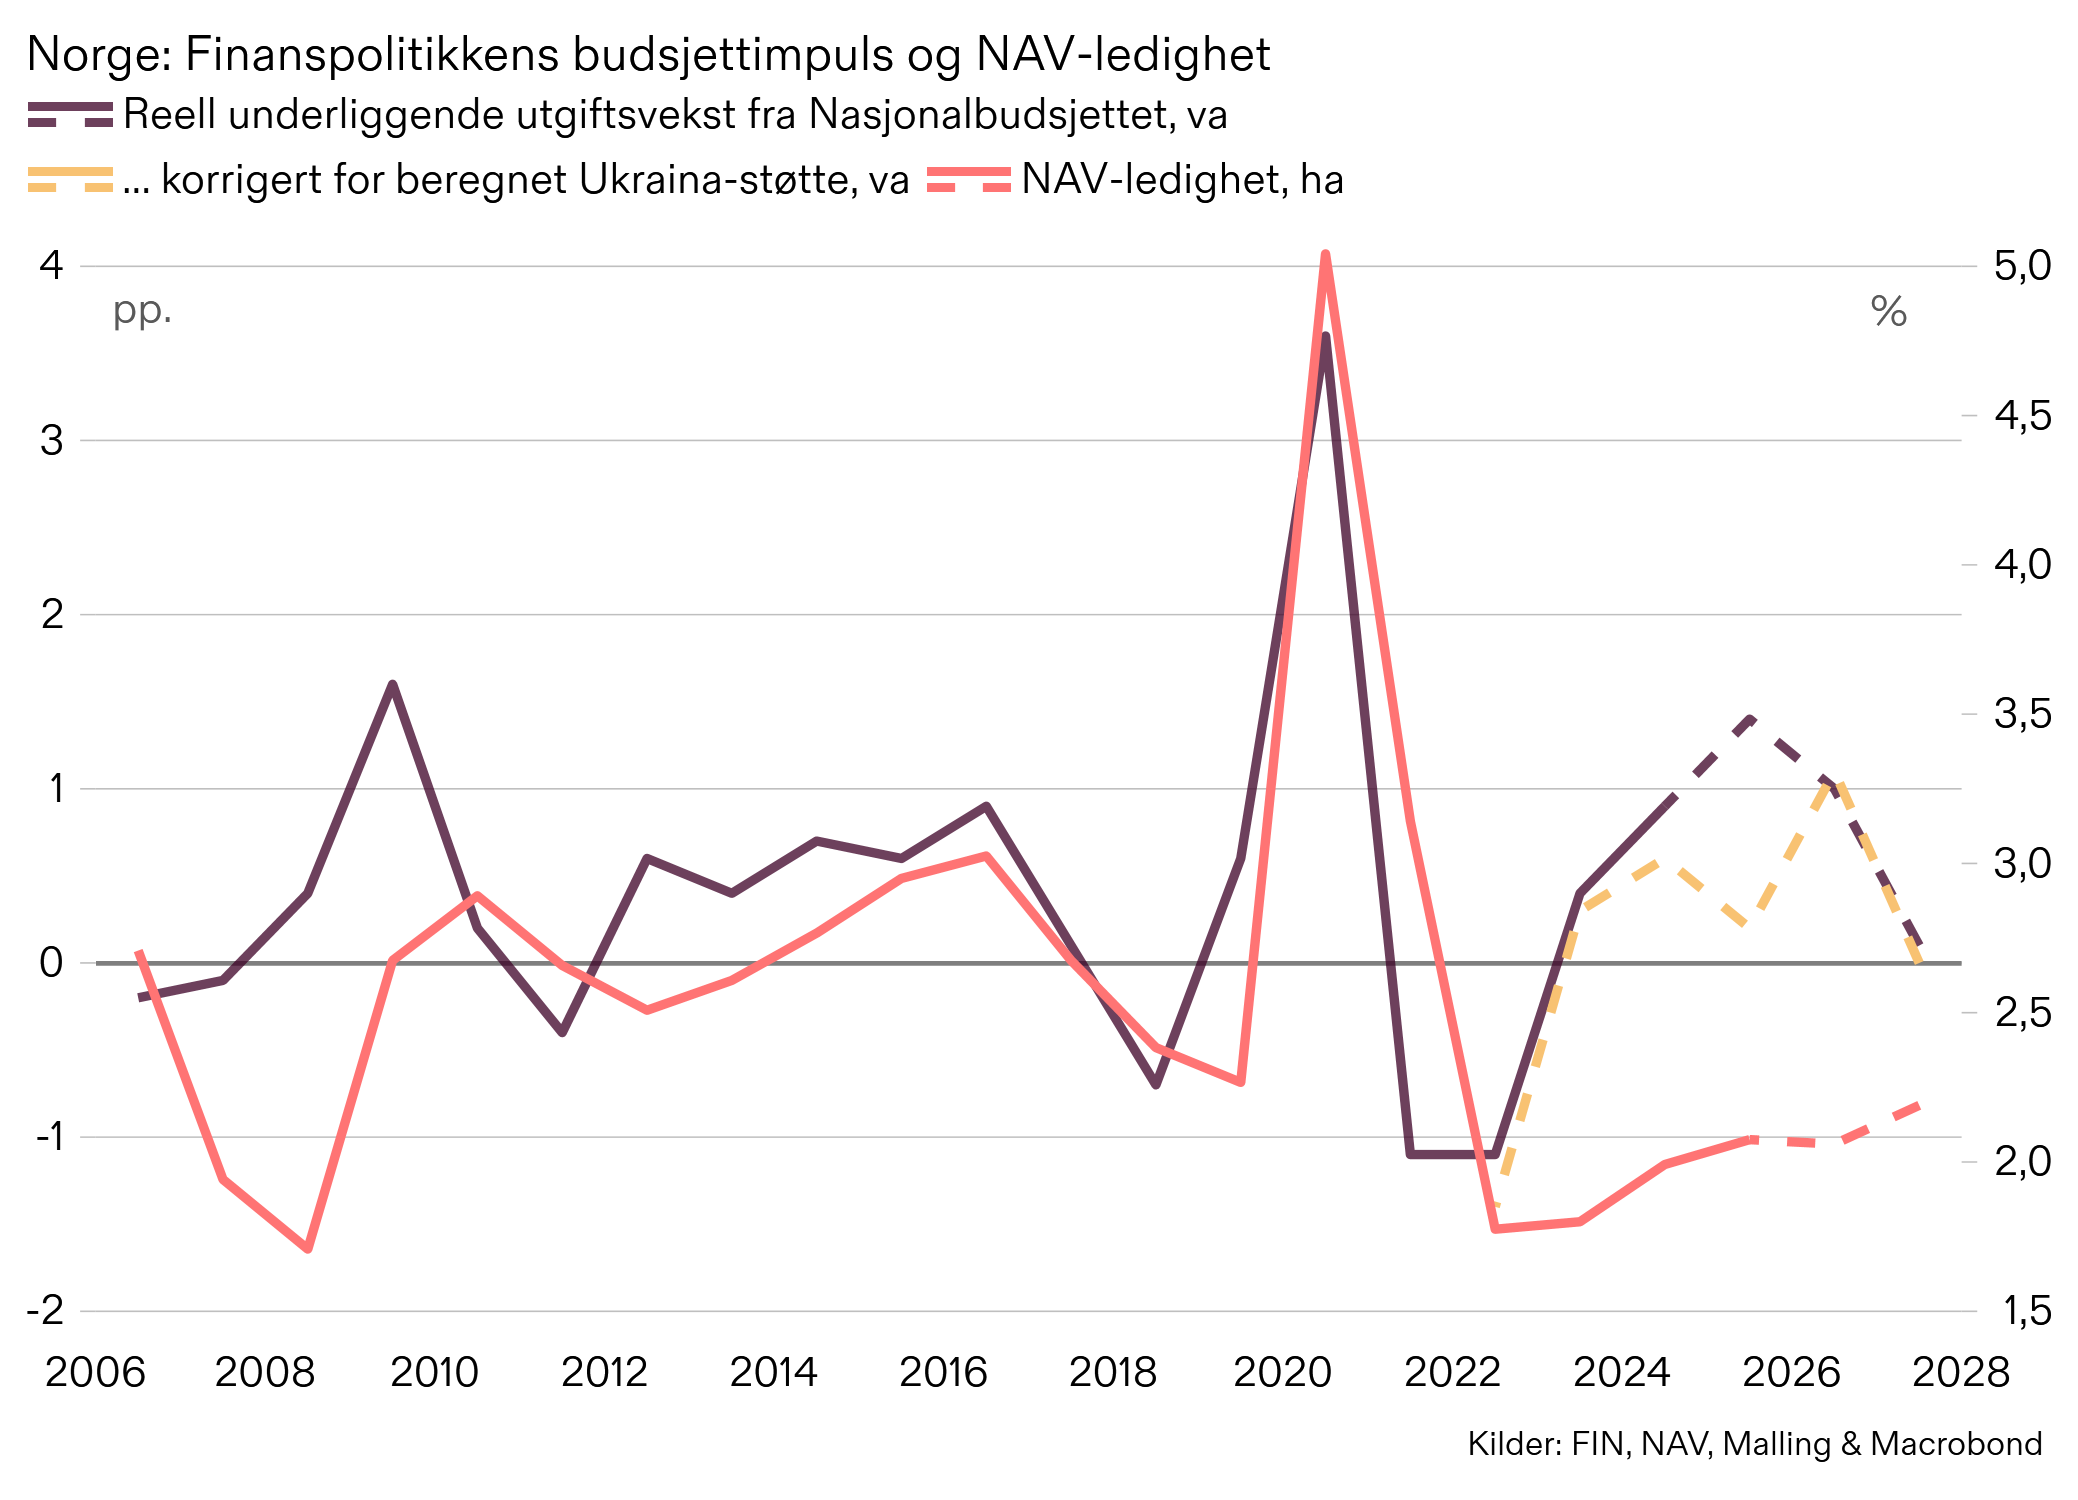
Regjeringen legger opp til en reell underliggende utgiftsvekst i 2027 på 0,2%, det laveste siden 2022. Finansdepartementets egne beregninger tilsier et bidrag til veksten i fastlands-BNP på 0,1–0,2 prosentpoeng neste år.
Norsk økonomi har over en lengre periode vært preget av høy inflasjon og kapasitetsutnyttelse over det som anslås å være et normalt nivå, med tilhørende lav arbeidsledighet. I samme periode har finanspolitikken vært markant ekspansiv, selv når vi korrigerer for støtten til Ukraina. Det har bidratt til økt press i økonomien og trolig til at Norges Bank har måttet holde rentene høyere enn hos våre handelspartnere. Bakgrunnen for den ekspansive finanspolitikken er blant annet en kraftig bedring i bytteforholdet vårt overfor handelspartnerne (høye gass-, olje- og strømpriser), og at Oljefondet har vokst raskt. Handlingsregelen har derfor ikke vært bindende, ettersom oljepengebruken har holdt seg på eller under 3%.
Som figuren viser, har de siste årenes budsjettopplegg brutt med tidligere års motkonjunkturstyring. I perioder med høy arbeidsledighet har finanspolitikken vært ekspansiv, mens den i perioder med lav ledighet har vært innstrammende og ikke bidratt til ytterligere press i økonomien. De siste årene har bruddet vært tydelig: finanspolitikken har vært ekspansiv samtidig som ledigheten har vært lav. Dagens budsjettopplegg fremstår derfor som en slags normalisering av ekspansiviteten i finanspolitikken. Det er mer i tråd med behovene til norsk økonomi, og kan gjøre det enklere å dempe inflasjonen over tid.
Men dette er bare et forslag. Regjeringen må gjennom forhandlinger i Stortinget, og der vil utgiftene mest sannsynlig øke. Norges Bank la til grunn et uttak fra Oljefondet på 2,8%, mens dagens budsjett legger opp til 2,7%. Når budsjettet er endelig vedtatt, vil det trolig være godt i tråd med Norges Banks anslag for neste år og dermed ha begrenset påvirkning på renteutviklingen fremover.
I det korte bildet, er nok fredagens KPI-tall viktigere. Vi anslår at kjerneinflasjonen, KPI-JAE, blir 3,1% - 0,2pp høyere enn det Norges Bank la til grunn i siste Pengepolitiske rapport. Utsiktene for inflasjonen frem til jul tilsier også at vi mest sannsynlig vil ligge over Norges Banks anslag. Derfor kan vi heller ikke utelukker ytterligere innstramming i pengepolitikken fremover, til tross for et noe mer nøytralt utgangspunkt for finanspolitikken.