

Norges Bank strammer ytterligere til
Norges Bank hevet i dag styringsrenten til 4,50% - tilbake til det samme nivået før rentekuttene i fjor og det høyeste nivået siden i forkant av finanskrisen.
Beslutningen var i tråd med vårt anslag fra Markedsrapporten før sommeren, og også våre beste gjetninger basert på data som har kommet siden forrige rentemøte. Riktignok var det høy usikkerhet om hva Norges Bank ville lande på i dag, men sentralbanken understreker at inflasjonen er fremdeles godt over målet og at prisimpulser fra blant annet krigen i Midtøsten med økte energipriser gjør at utsiktene for en inflasjon som blir fortsatt liggende en god stund over målet ikke er særlig endret.
Norges Bank utelukker ikke at styringsrenten kan bli satt ytterligere opp. Rentebanen topper ut på 4,60%, noe som rent matematisk vil tilsi ca. 40% sannsynlighet for ytterligere én renteheving i løpet av det neste halve året.
Den store nyheten i dagens beslutning, finner vi riktignok litt lenger ut i tid. Fra andre halvår av 2027 og ut prognosehorisonten er rentebanen oppjustert med nesten 0,30 prosentpoeng. Størsteparten av denne endringen kommer fra at Norges Bank har oppjustert sitt anslag på normalrenten med 0,20 prosentpoeng, hvilket tilsier at de mener det trengs en høyere rente for å bedre balansere norsk økonomi.
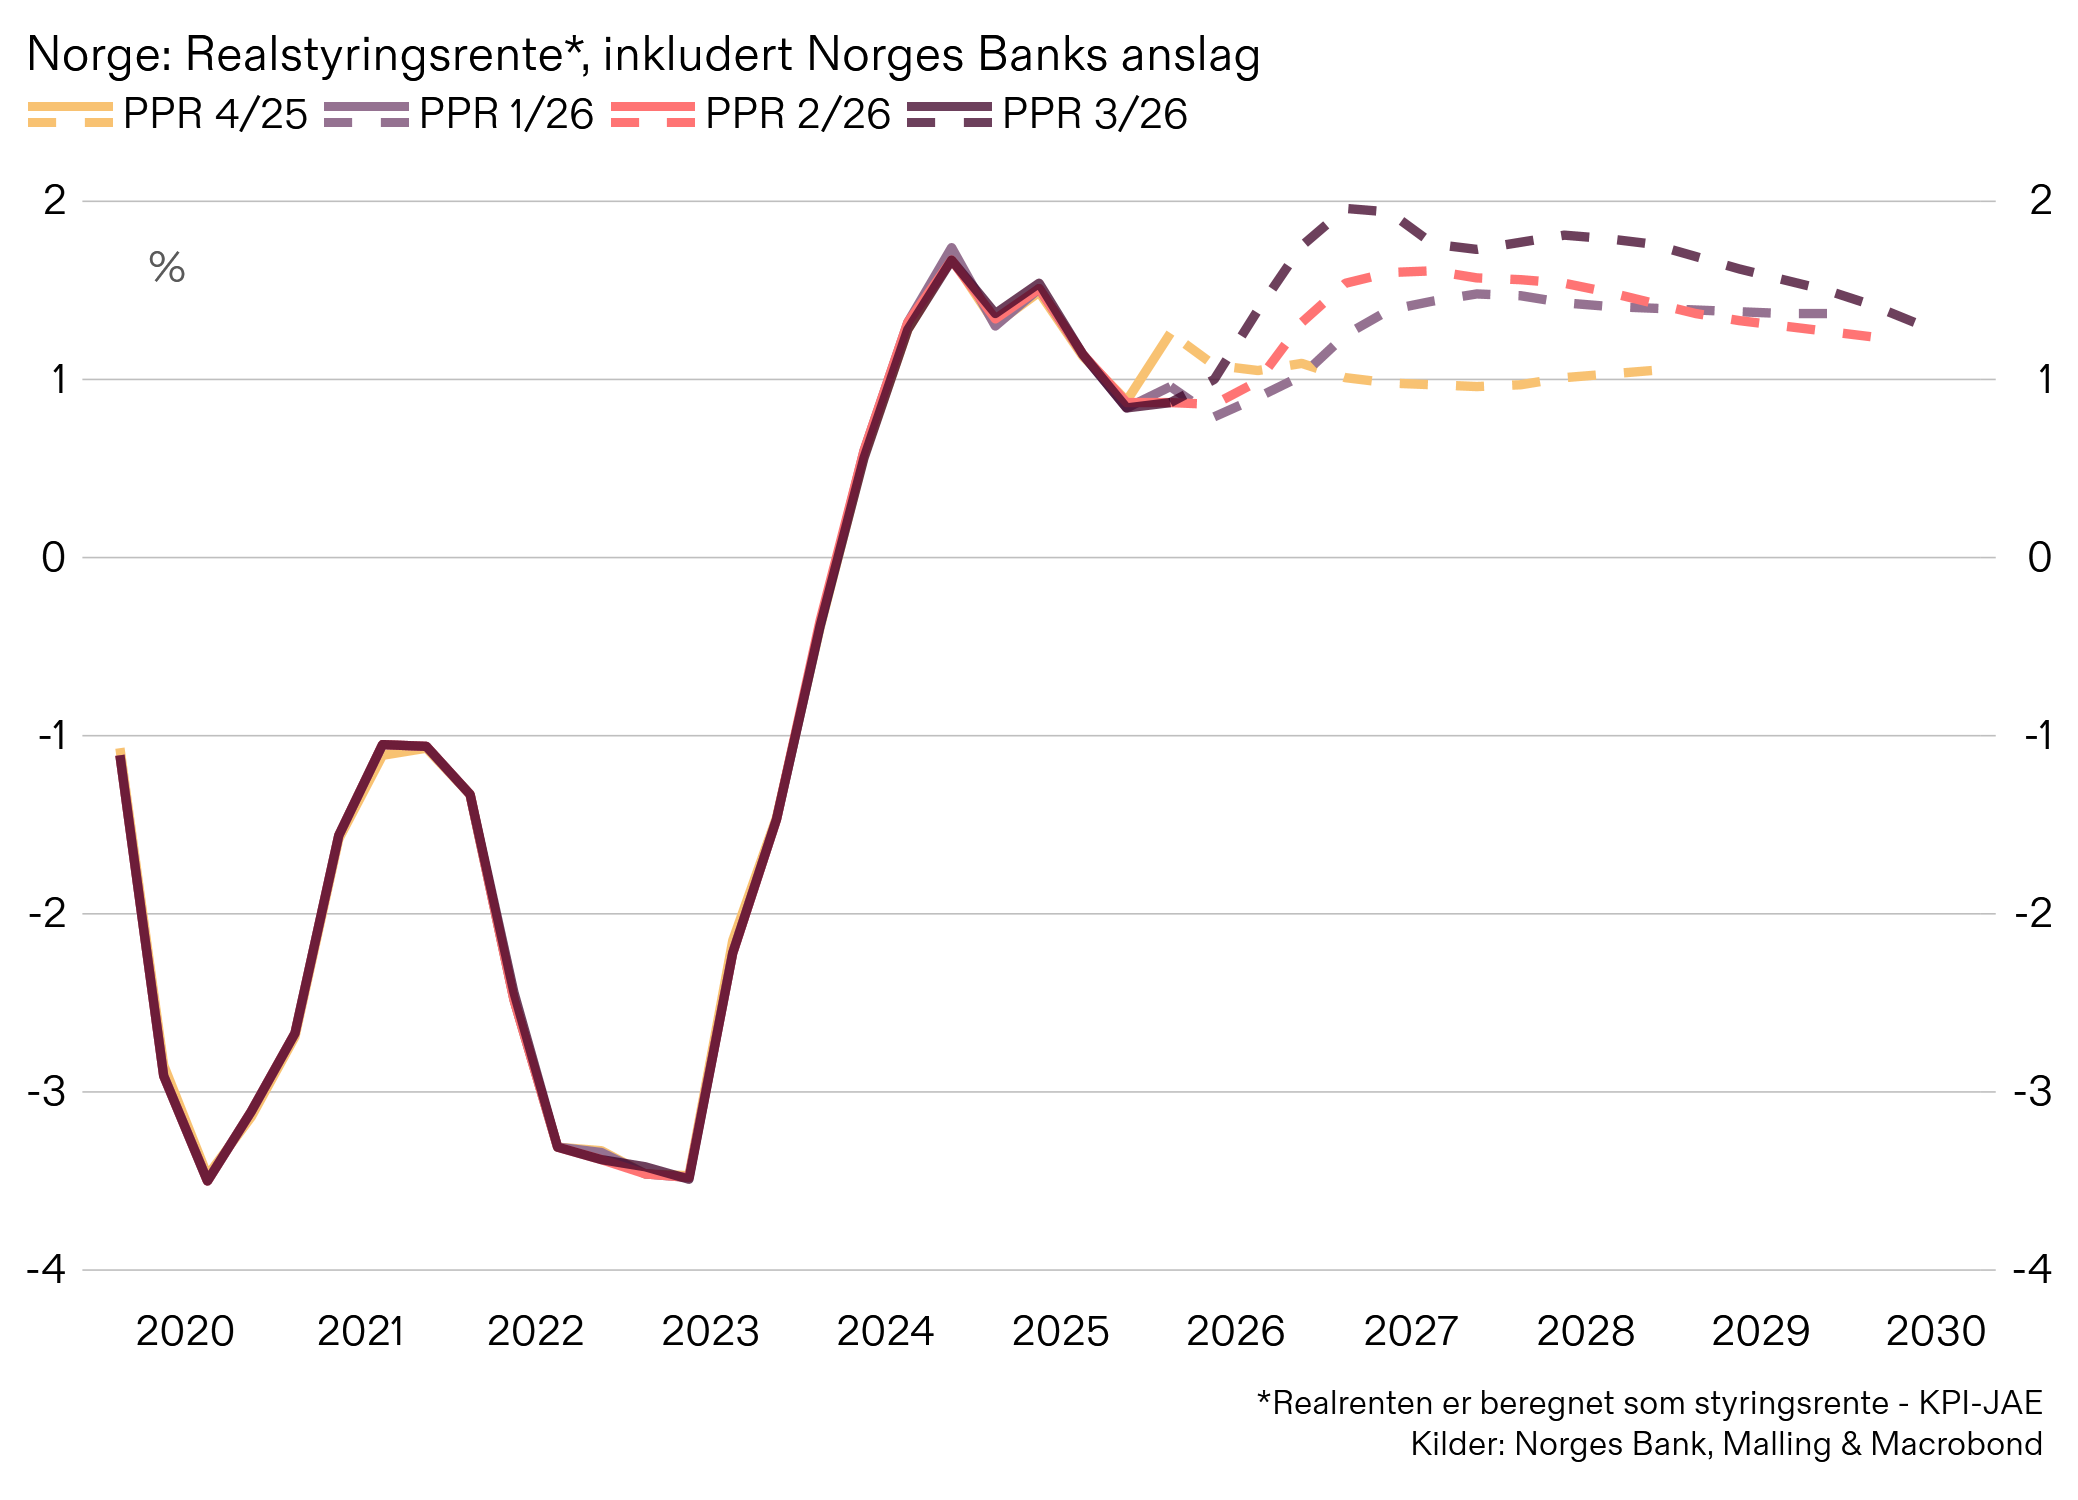
Med små endringer i anslagene på underliggende inflasjon, innebærer det en vesentlig økning i anslaget på fremtidig realrente, slik figuren viser. Gjennom neste år, ventes det en realrente på 2%, som er betydelig høyere enn anslått i de seneste Pengepolitiske rapportene, samt høyere enn forrige topp i 2024.
Dette vil selvsagt få videre konsekvenser for næringseiendomsmarkedet. Impulsene til investeringsaktiviteten, med nybolig- og andre utviklingsprosjekter blir alt annet like noe svakere, samt at verdiutviklingen for næringseiendom i ytterligere grad vil måtte tas gjennom løpende inntekter, en tendens som har vedvart i en stund allerede.
Med utsikter til at husholdningenes konsum fremdeles vil vokse om lag som anslått i vår Markedsrapport fra juni, peker utviklingen i retningen av at det fremdeles vil være de husholdningsrettede næringene, som handel, logistikk og hotell, som har de lyseste utsiktene takket være videre vekst i husholdningenes kjøpekraft. Sysselsettingsveksten er ikke særlig endret i Norges Banks anslag, men en høyere realrente vil få konsekvenser for arbeidsmarkedet i Østlandsområdet, med videre sideveis utvikling.
Utsikter til videre økning i korte realrenter, samt den seneste tidens betydelige oppgang i lange swaprenter, vil det fremdeles være et press oppover på avkastningskravene for næringseiendom. Vårt anslag fra Markedsrapporten om at prime yield for kontoreiendommer i Oslo skal øke til 5,00% i løpet av neste år, virker derfor stå godt ved lag.